Tendencias en la divulgación de información y las métricas relacionadas con la biodiversidad
En los últimos años, la divulgación por parte de las empresas de información ESG —a menudo denominada información no financiera— y la rendición de cuentas se han vuelto cada vez más importantes. Aunque la divulgación relacionada con el clima sigue siendo hoy el tema central, también ha avanzado la elaboración de directrices para la divulgación relacionada con la biodiversidad. Este artículo se centra en la biodiversidad y destaca las tendencias mundiales y nacionales, así como las acciones de las empresas.
Creciente interés por la biodiversidad
La atención mundial hacia las emisiones de GEI (gases de efecto invernadero), incluido el CO₂, ha aumentado. Sin embargo, el cambio climático conlleva múltiples impactos desde diversas perspectivas y, en este artículo, nos centramos específicamente en la biodiversidad, una de las áreas afectadas por el calentamiento global. Por ejemplo, el cambio climático puede alterar los ecosistemas al reducir los hábitats adecuados, lo que provoca descensos en las poblaciones de especies.
Si los recursos biológicos disminuyen, los seres humanos —que dependen en gran medida de los organismos para obtener alimento y combustible— tendrán dificultades para mantener sus condiciones de vida actuales. En la práctica, se perderían los materiales esenciales para la supervivencia futura. Por ello, proteger la biodiversidad se ha vuelto indispensable para un futuro sostenible. Este artículo resume los últimos avances mundiales en la conservación de la biodiversidad y las respuestas esperadas de las empresas.
La biodiversidad se clasifica generalmente en tres elementos.
La primera es la diversidad de especies, que incluye no solo los animales y las plantas que nos resultan familiares, sino también los microorganismos. Según las estimaciones, en la Tierra existen entre 5 y 30 millones de especies. Se complementan entre sí para formar un ecosistema, e influyen mutuamente en las cadenas tróficas y en las fluctuaciones de población.
La segunda es la diversidad genética. Al igual que ocurre con los seres humanos, los individuos de plantas y animales dentro de una misma especie tienen características genéticas diferentes. Esta diversidad ayuda a evitar la extinción por enfermedades o cambios climáticos y refuerza la capacidad de adaptación al entorno natural.
La tercera es la diversidad de ecosistemas, que se refiere a la existencia de diversos entornos naturales, como bosques, paisajes rurales, ríos y océanos. La diversidad de ecosistemas sustenta la diversidad de especies. Los seres vivos, incluidos los humanos, reciben alimentos, agua y madera de ecosistemas como los bosques y los entornos de agua dulce. Estos beneficios se conocen como servicios ecosistémicos.
La biodiversidad es importante porque permite cadenas tróficas estables, que sustentan la vida humana básica. Por ejemplo, si los insectos de una región disminuyen o desaparecen, los animales que dependen de ellos pierden su fuente de alimento. Como consecuencia, esos animales pueden reducirse o migrar a otras regiones. Esta migración altera el ecosistema receptor y, si determinadas plantas disminuyen, también se ven afectados los insectos y animales que dependen de ellas. En algunos casos, estos cambios pueden incluso influir en el clima local (*1).
Situación actual de la divulgación relacionada con la biodiversidad
En Japón están avanzando las directrices para la divulgación empresarial relacionada con la biodiversidad, como la versión beta del TNFD y las Directrices para la participación del sector privado en la biodiversidad del Ministerio de Medio Ambiente (*2).
Aunque los métodos para fijar objetivos y los indicadores cuantitativos aún están en discusión, las empresas van ampliando gradualmente la divulgación con base en su materialidad y sus objetivos internos. Esta tendencia es visible tanto en el ámbito nacional como en el internacional.
Tendencias nacionales tras la elaboración de directrices mundiales
Durante la última década, la biodiversidad ha ganado protagonismo como tema para la elaboración de directrices mundiales. En consonancia, en Japón también ha aumentado la actividad de los organismos gubernamentales, las instituciones financieras y los inversores.
A escala mundial, las Metas de Aichi se adoptaron en 2010, seguidas de una revisión intermedia en 2014. La integración de la biodiversidad en la agricultura, la silvicultura, la pesca y el turismo avanzó en 2016. En 2020 se alcanzaron nuevos acuerdos en Montreal, entre ellos conservar al menos el 30 % de las tierras y los océanos para 2030 y reforzar la evaluación del impacto sobre la biodiversidad y la divulgación de información por parte de las empresas.
En línea con estos avances, Japón formuló en diciembre de 2022 la “Estrategia Nacional de Biodiversidad (2023–2030)”, que refleja el Marco Mundial de Biodiversidad de Kunming-Montreal. La estrategia establece un objetivo de acción para promover la evaluación cuantitativa de las dependencias y los impactos de las empresas sobre la biodiversidad con el fin de reforzar el análisis de la situación actual, y para apoyar la fijación de objetivos y la divulgación con base científica, todo ello como parte de la transición de Japón hacia una economía positiva para la naturaleza (nature-positive) (*3). Como resultado, se espera que el movimiento para exigir la divulgación empresarial en Japón se haga aún más fuerte.
Ejemplos de directrices: TNFD y LEAP
El TNFD (Grupo de Trabajo sobre Divulgación de Información Financiera Relacionada con la Naturaleza, Taskforce on Nature-related Financial Disclosures) es un marco centrado en la biodiversidad, basado en el modelo del TCFD (*4). Se creó partiendo del reconocimiento de que las actividades económicas dependen en gran medida del capital natural y tiene como objetivo visualizar los riesgos asociados a esta dependencia para que las instituciones financieras y los inversores puedan tomar decisiones adecuadas.
El TNFD propone cuatro categorías —gobernanza, estrategia, gestión de riesgos e impactos, y métricas y objetivos— que comprenden 14 elementos de divulgación recomendados (*5). Se espera que las empresas divulguen los impactos ambientales a lo largo de toda la cadena de valor.
El TNFD también promueve el enfoque LEAP, cuyas siglas corresponden a Locate, Evaluate, Assess y Prepare. Tras definir el alcance, las empresas siguen este proceso para la divulgación:
- Locate: identificar los puntos de interacción con la naturaleza
- Evaluate: diagnosticar las dependencias y los impactos
- Assess: evaluar los riesgos y las oportunidades relacionados con la naturaleza
- Prepare: determinar las respuestas a los riesgos y las oportunidades identificados y preparar la divulgación
Métodos de evaluación de la biodiversidad
Con base en las tendencias mundiales, Japón ha introducido herramientas para la evaluación de la biodiversidad. A continuación se presentan cinco métodos alineados con el enfoque LEAP, recogidos en la directriz del Ministerio de Medio Ambiente como herramientas clave para evaluar la biodiversidad. (*6)(*7).
Entre los ejemplos de métodos transversales de evaluación del impacto sobre la biodiversidad se encuentran el indicador de huella ecológica (Ecological Footprint) (*8), LIME2/LIME3 (*9) y ENCORE(Exploring Natural Capital Opportunities, Risks and Exposure) (*10).
Una herramienta útil para el paso Locate (identificar los puntos de interacción con la naturaleza) del enfoque LEAP es el indicador de huella ecológica.
El indicador de huella ecológica ayuda a identificar posibles regiones de abastecimiento introduciendo el volumen y el peso de los artículos adquiridos. También ofrece resultados basados en el uso del suelo a partir del análisis input-output ambientalmente extendido a escala nacional. Sin embargo, requiere investigación adicional debido a que hay pocas metodologías de acceso público, implica costes de licencia y excluye el cálculo de la extracción de agua dulce y de los recursos no renovables, como los combustibles fósiles (*11).
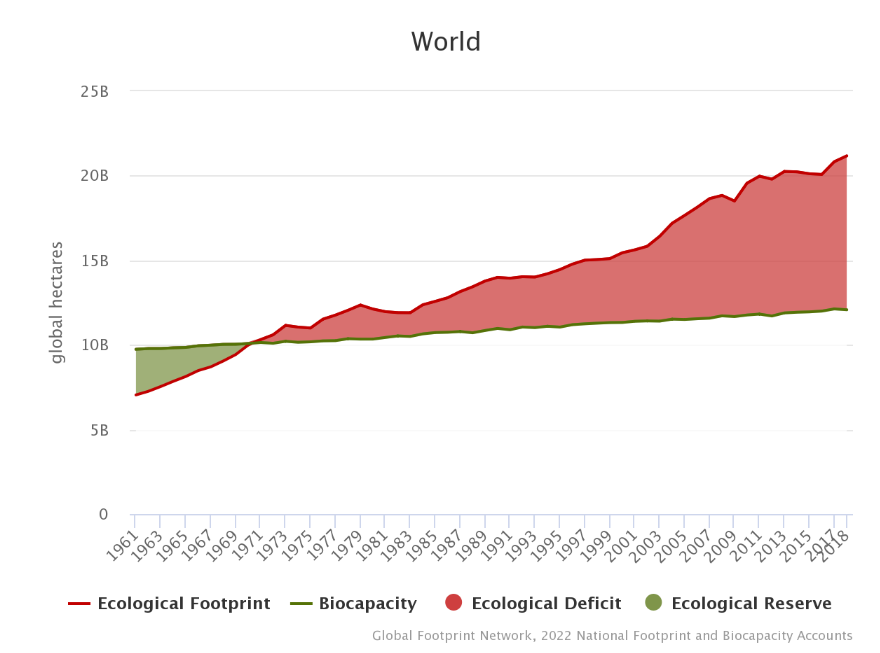
Figura del sitio web de Ecofoot Japan https://ecofoot.jp/ef-database/
ENCORE (*10) e IBAT (*12) son útiles durante la fase Evaluate.
ENCORE ayuda a los usuarios a visualizar cómo los cambios ambientales pueden afectar a las actividades económicas y a identificar posibles riesgos relacionados con la naturaleza. Aunque lo utilizan principalmente las instituciones financieras para evaluar los riesgos y las oportunidades que las empresas receptoras de inversión suponen para el capital natural, las empresas también pueden usarlo para evaluar sus propios centros de operación y las regiones de abastecimiento de materias primas. Aunque ENCORE lo utilizan principalmente las instituciones financieras para evaluar los riesgos y las oportunidades que las empresas receptoras de inversión suponen para el capital natural, las empresas también pueden usarlo para evaluar sus propios centros de operación o los lugares donde los proveedores obtienen las materias primas. Aunque ayuda a comprender las dependencias y los impactos en general, no permite analizar los impactos a nivel de materias primas individuales ni de negocios concretos.
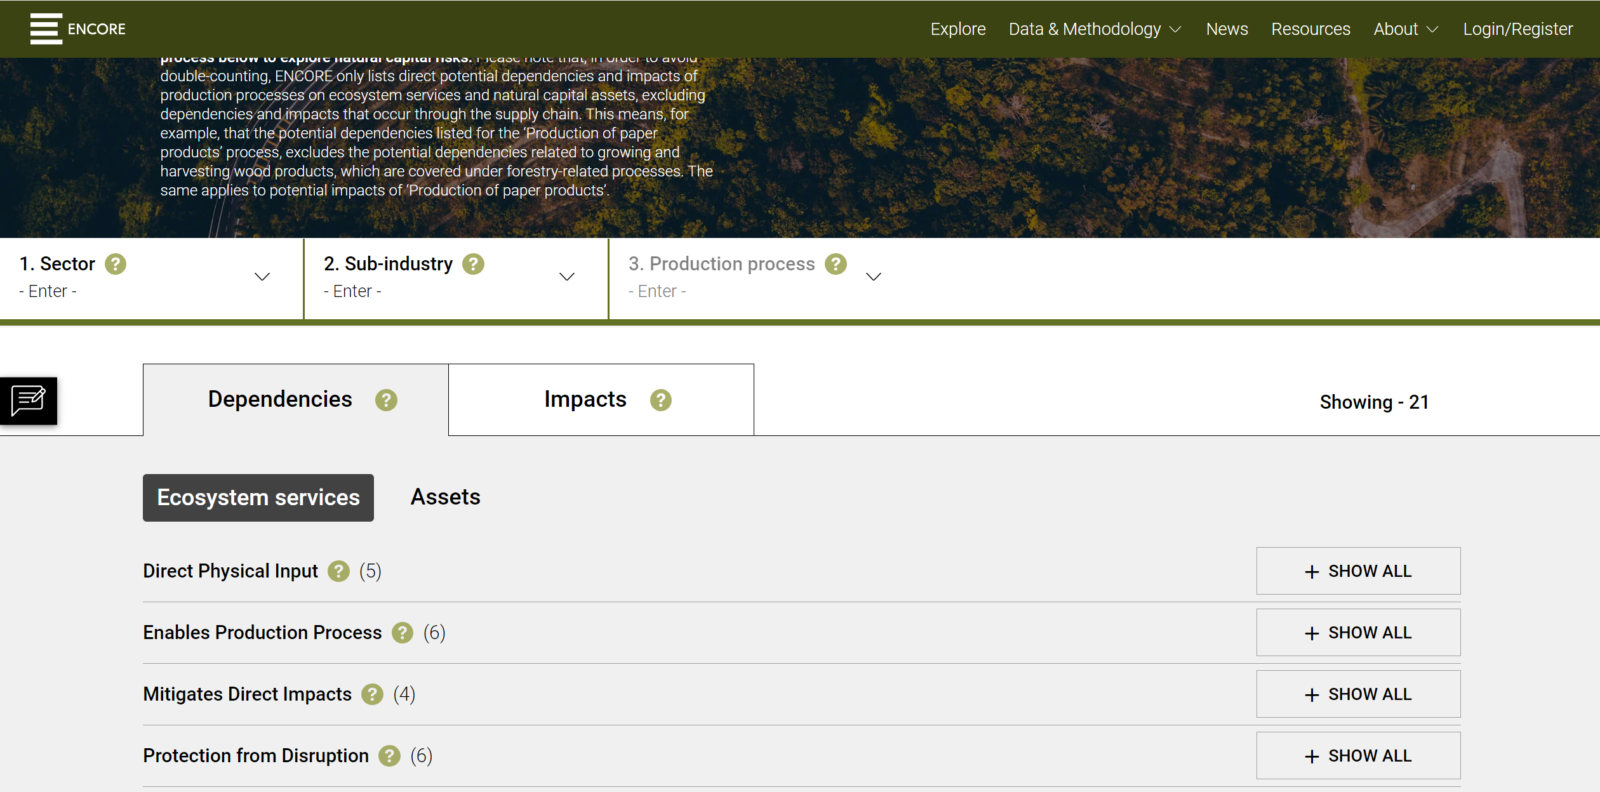
Figura del sitio web de ENCORE: https://www.encorenature.org/en/explore
IBAT reúne datos de biodiversidad basados en mapas, como las áreas protegidas y las especies en peligro. Si un país registra sus áreas protegidas en la WDPA (*13), los usuarios pueden identificar las KBA (*14) y otras áreas clave de conservación. IBAT permite un cribado inicial de los posibles impactos de los cambios en el uso del suelo, pero no puede captar la distribución a nivel de prefectura de las especies importantes ni de los puntos críticos de biodiversidad.
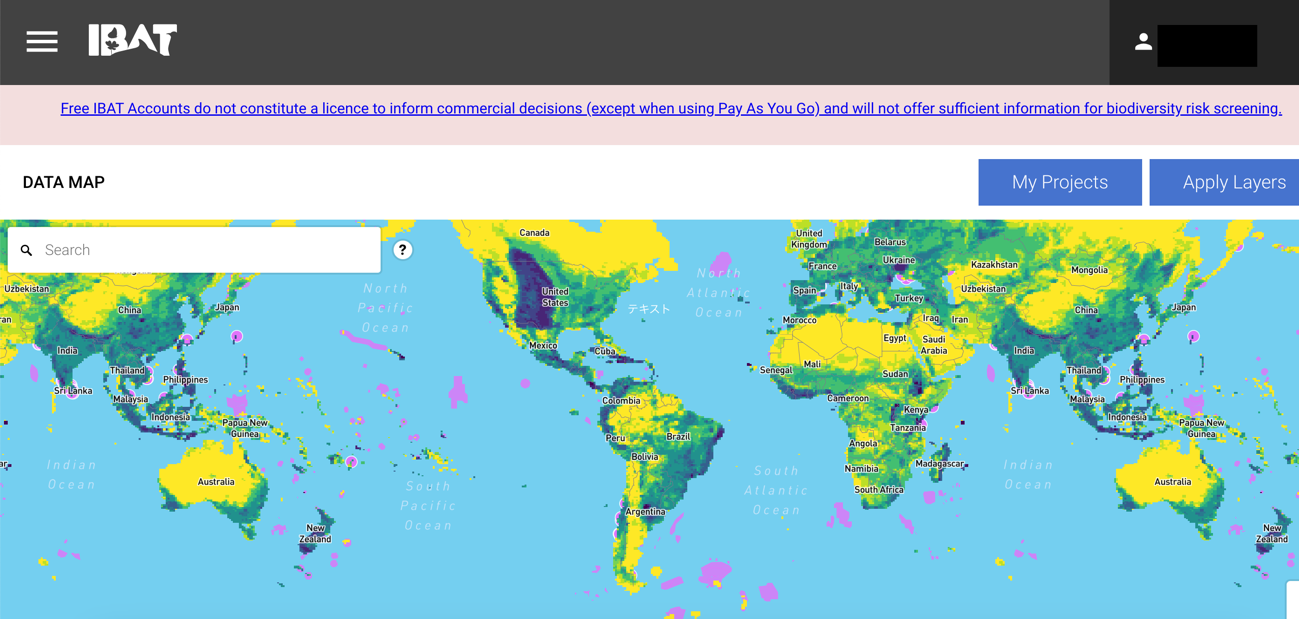
Figura del sitio web de IBAT: https://www.ibat-alliance.org/
Aunque estas herramientas mundiales respaldan evaluaciones amplias, los datos a escala local siguen siendo insuficientes, pese a que esa información es esencial para planificar acciones relacionadas con la naturaleza a escala regional, y esta carencia de datos se reconoce cada vez más como un problema.
En la fase Assess, Trase (*15) y LIME2/LIME3 (*9) son eficaces.
Trase es una herramienta para evaluar los impactos sobre el agua, los bosques y otros ecosistemas naturales. Permite visualizar las cadenas de suministro que vinculan a los países consumidores y a los agentes comerciales con las regiones de producción de materias primas de riesgo forestal. Ayuda a identificar países, regiones y comerciantes asociados a altos riesgos de deforestación. Su limitación es que actualmente solo cubre 13 materias primas asociadas a un alto riesgo de deforestación (p. ej., soja, aceite de palma, carne de vacuno, camarón, cacao, café, maíz, pulpa de madera, almendra de palma, pollo, algodón, caña de azúcar y cerdo).
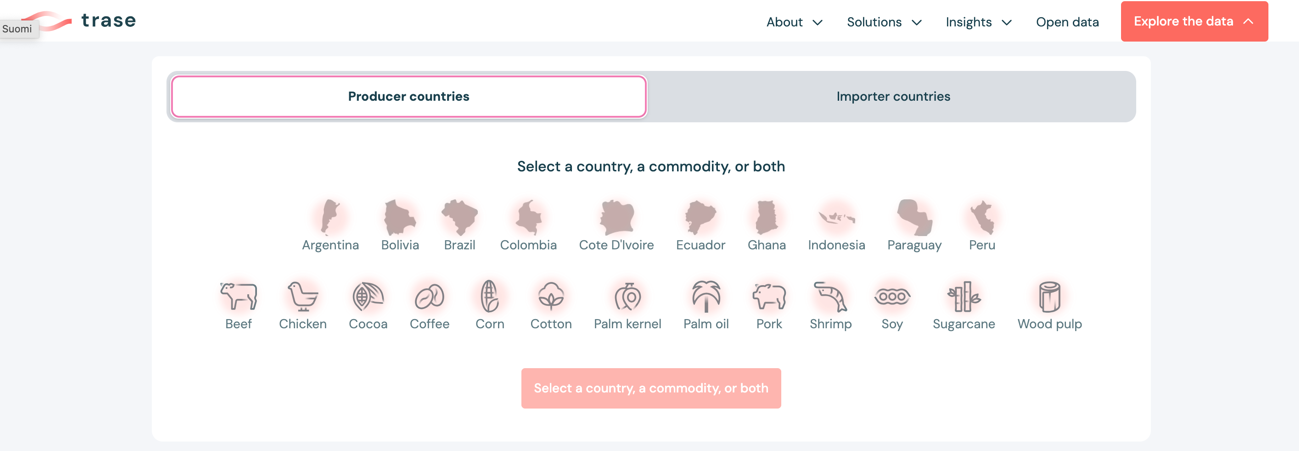
Figura del sitio web de Trase: https://trase.earth
LIME2/LIME3 requieren una licencia de pago, al igual que el indicador de huella ecológica, debido a sus bases de datos preelaboradas y estandarizadas. Como métodos de evaluación del impacto del ciclo de vida (LCIA), permiten una evaluación intersectorial que abarca la biodiversidad, la producción primaria, el cambio climático, la contaminación atmosférica y más. LIME3 amplía LIME2 al incorporar conjuntos de datos globales sobre el cambio climático, la contaminación atmosférica transfronteriza y las partículas PM2.5, el consumo de agua, el consumo de recursos subterráneos y el uso de recursos forestales y minerales (*16). Evalúa cuantitativamente los impactos ambientales derivados del uso de recursos materiales en las cadenas de suministro humanas y empresariales, incluidos los efectos directos e indirectos sobre los ecosistemas, y permite evaluarlos desde la perspectiva del consumo de recursos.
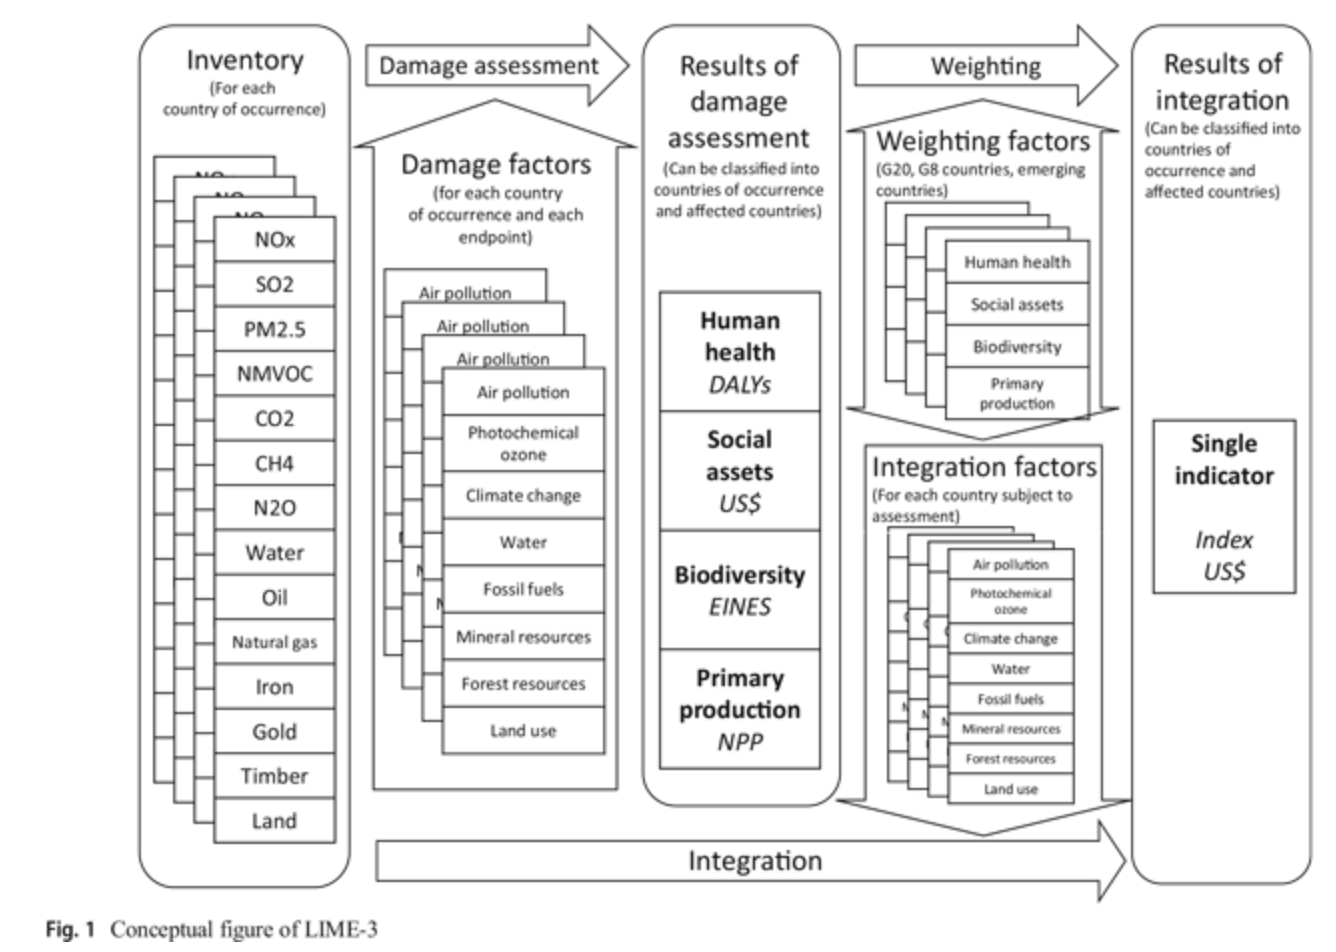
Figura del sitio web de ACV Society of Japan : https://lca-forum.org/english/lime/
Casos de empresas que utilizan herramientas de evaluación de la biodiversidad
Varias empresas japonesas han comenzado a medir los impactos ambientales de sus productos con estas herramientas. A continuación se presentan algunos ejemplos de empresas que han divulgado esta información.
Kao (*17) ha desarrollado sus propios criterios de evaluación de la biodiversidad por la falta de un sistema de certificación unificado. Evalúa todos los centros de producción y utiliza LIME2 para el análisis del impacto ambiental. Las evaluaciones de huella ecológica se utilizan como indicador de desempeño de las iniciativas ambientales de Kao. (*18).
Shiseido (*19) realizó una evaluación comparativa del “impacto ambiental y los efectos positivos de su jabón de manos” con LIME3. El estudio comparó cuantitativamente los impactos ambientales de promover el hábito de lavarse las manos en los países en desarrollo con los beneficios de reducir los impactos relacionados con la diarrea. Reveló que incluso productos idénticos muestran impactos ambientales distintos según el país o la región de obtención de las materias primas, producción, distribución, uso y eliminación (*20).
Kirin Holdings (*21) aplicó el enfoque LEAP para evaluar una plantación de té en Sri Lanka, donde la dependencia regional es relativamente alta. En la fase Locate, la empresa seleccionó diez plantaciones cercanas a parques nacionales y utilizó la IUCN Global Ecosystem Typology (*22), un marco integral para clasificar los ecosistemas, junto con otras fuentes pertinentes, para comprender los ecosistemas circundantes.
Como ENCORE contiene elementos similares, también puede servir como sustituto. Kirin utilizó IBAT y el Aqueduct Water Risk Atlas (*23) para identificar las áreas prioritarias y evaluar las presiones antropógenas, la importancia para la conservación y el estrés hídrico. En la fase Evaluate, Kirin revisó estudios académicos locales para identificar los activos naturales y los servicios ecosistémicos pertinentes. La fase Evaluate aún está en curso, pero los resultados de LEAP ya están sirviendo para mejorar el uso del agua y la gestión de los fertilizantes, preparando a la empresa para la fase Prepare (*24).
Tendencias futuras en la divulgación sobre biodiversidad
Empresas de distintas regiones han comenzado a dar pasos hacia la divulgación relacionada con la biodiversidad, influidas en parte por el desarrollo de normas y marcos en la UE, que se ajusta a la agenda ampliada de la Conferencia de las Partes (COP) de la Convención Marco de las Naciones Unidas sobre el Cambio Climático (*6).
En virtud de la Directiva sobre información corporativa en materia de sostenibilidad (CSRD) (*25), que entró en vigor el 5 de enero de 2023, los Estados miembros de la UE deben adoptar legislación nacional a más tardar el 6 de julio de 2024 (*26).
Esto tiene implicaciones para las empresas japonesas. Si una empresa japonesa tiene una filial grande en la UE que no está comprendida en la NFRD (*27), las obligaciones de reporte comenzarán para los ejercicios financieros que empiecen el 1 de enero de 2025, con divulgación exigida en 2026. Para las pymes cotizadas, las obligaciones comienzan en 2026 con reporte en 2027. Las multinacionales de fuera de la UE con un volumen de negocios significativo en la UE también pueden estar sujetas a requisitos a partir del 1 de enero de 2028, con reporte en 2029 (*28).
A medida que aumentan las exigencias internacionales de divulgación de información sobre biodiversidad, la respuesta de Japón también está atrayendo atención. En lugar de aplicar medidas para neutralizar el impacto negativo una vez que se hayan hecho obligatorias, la divulgación proactiva permite a las empresas obtener valoraciones positivas como líderes del mercado.
Mejora del valor de los productos y del valor corporativo
La divulgación empresarial sobre biodiversidad y sobre indicadores ESG en general evoluciona con rapidez. Mantenerse alineado con estos cambios, e integrarlos de forma proactiva, ofrece grandes ventajas. Sin embargo, los análisis necesarios son técnicamente complejos y a menudo superan la capacidad interna de recursos.
Nuestra empresa está especializada en alimentación y agricultura y agiliza los modelos de evaluación cuantitativa de diversos indicadores ambientales. Evaluamos y comunicamos eco-puntuaciones de diversos alimentos, incluidos productos primarios (agrícolas y marinos), alimentos procesados y menús de restauración. También ofrecemos sistemas y servicios que respaldan estos análisis. Las empresas interesadas en utilizar indicadores ecológicos relacionados con los alimentos, más allá de la descarbonización, para aumentar el atractivo de sus productos pueden ponerse en contacto con nosotros.
División de Investigación de Tendencias Globales ESG de cuoncrop
Referencias
*1 https://ideasforgood.jp/matome/biodiversity/
*2 https://www.env.go.jp/press/press_01452.html
*4 https://www.env.go.jp/policy/tcfd.html
*7 https://www.env.go.jp/content/000125803.pdf
*8 https://www.env.go.jp/content/000178848.pdf
*9 https://lca-forum.org/english/lime/
*10 https://www.env.go.jp/content/000174922.pdf
*11 https://ecofoot.jp/what-is-ef/
*12 https://www.env.go.jp/content/000168520.pdf
*13 https://www.protectedplanet.net/en/thematic-areas
*14 http://kba.conservation.or.jp/about.html
*16 https://lca-forum.org/research/workingmember.html
*18 https://www.kao.com/jp/sustainability/planet/
*19 https://www.shiseido.co.jp/
*20 https://lca-forum.org/research/pdf/LIME3_results_report.pdf
*21 https://www.kirinholdings.com/jp/
*22 https://www.iucn.org/resources/conservation-tool/iucn-global-ecosystem-typology
*24 https://www.kirinholdings.com/jp/investors/files/pdf/environmental2023_03.pdf
*24https://www.nikkei.com/article/DGXKZO70591790R00C21A4X12000/
*25 https://www.wpk.de/english/public/new/csrd-entered-into-force-on-5-january-2023/
*28 https://www.csrdpro.com/en/csrd-deadlines-by-country-2025-2028/